I denne artikel kigger vi nærmere på håndværker- og servicefradrag til hjemmeboende voksne børn, ejendomsvurderinger for erhvervsejendomme samt krav om digital bogføring for personligt ejede virksomheder.
Vi venter spændt på præsentationen
Efter maratonforhandlinger præsenteres et nyt regeringsgrundlag senere i dag. Den nye regering er sammensat af partier med store politiske forskelle, så det bliver spændende at se, hvilke kompromisser der er indgået. Vi forventer ændringer på skatteområdet og håber at kunne bringe nyt i næste nyhedsbrev.
Vigtige datoer i forhold til selvangivelse for 2025
20. maj 2026:
Dette var fristen for at rette din personlige årsopgørelse. Du kan dog stadig nå at rette årsopgørelsen for 2025 efter denne dato. Nu sker korrektionen blot efter et andet regelsæt, idet der nu formelt er tale om genoptagelse af en skatteansættelse. Den eneste forskel mellem at indberette ændringerne før og efter skæringsdatoen er reelt, at der nu skal gives en nærmere forklaring på ændringen i en særlig dialogboks i TastSelv systemet. Denne forklaring skulle ikke indtastes før 20. maj 2026.
1. juli 2026:
Frist for at indberetning af selvangivelser for selvstændige erhvervsdrivende.
1. juli 2026:
Frist for frivillig betaling af restskat inden der pålægges et fast procenttillæg på 5,7%
Håndværker- og servicefradrag til hjemmeboende voksne børn
Fra og med det år, hvor et barn fylder 18 år, kan det få håndværkerfradrag for udgifter til arbejder på forældrenes ejendom eller servicefradrag for udgifter til fx vinduespudsning eller havearbejde i samme ejendom. Der er således mulighed for at den samlede husstand kan få større fradrag.
- Fakturaen skal være udstedt til og betalt af det hjemmeboende barn.
- Fradragsmuligheden gælder alene for ejendommen, der tjener som barnets bopæl og omfatter således ikke f.eks. forældrenes sommerhus.
I 2026 kan der foretages håndværkerfradrag for udgifter op til 9.000 kr. og servicefradrag for udgifter op til 18.300 kr.
Fradraget gives som et ligningsmæssigt fradrag og har alene betydning for hjemmeboende børn, hvis børnene har så stor en indkomst, at de betaler skat.
Ejendomsskat for erhvervsejendomme
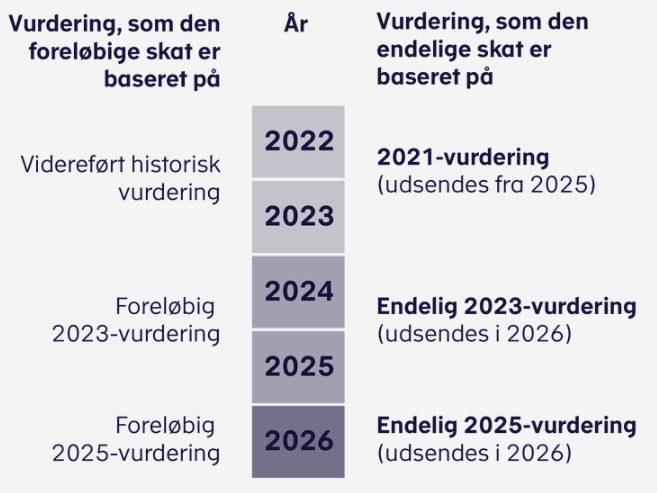
Hvis du ejer en erhvervsejendom, har du siden 2022 betalt skat på et foreløbigt grundlag, fordi vurderingerne er forsinkede. Når de endelige vurderinger er klar, bliver dine skatter genberegnet og efterreguleret. Det sker helt automatisk.
Den foreløbige og endelige opkrævning af skat for erhvervsejendomme opkræves således:
Kilde: vurderingsportalen.dk
Den endelige 2023-vurdering viser, hvilken værdi din ejendom havde pr. 1. januar 2023. SKAT forventede oprindeligt at den endelige 2023 vurdering ville blive udsendt i starten af 2026. Status er p.t. at der alene er udsendt et mindre antal endelige vurderinger.
Den endelige 2023-vurdering er beskatningsgrundlag for 2024 og 2025. Indtil din endelige 2023-vurdering er klar, betaler du skat på baggrund af en foreløbig 2023-vurdering.
Inden 2021-vurderingen og den endelige 2023-vurdering kommer, får du en deklaration, hvor du kan se de data, der vil indgå i vurderingen. Hvis der er fejl i data, kan du sende en indsigelse. Hvis du mener, at den endelige vurdering er forkert, kan du klage over den.
Krav om digital bogføring for visse selvstændige erhvervsdrivende
Vi har efterhånden omtalt den ”nye” bogføringslov og digital bogføring gennem flere år. Selskaberne har nu i over et år været fuldt omfattet, og sidste led i implementeringsforløbet omfatter de selvstændige erhvervsdrivende.
Fra 1. januar 2026 skal personligt ejede virksomheder med en årlig nettoomsætning på mere end 300.000 kr. i to på hinanden efterfølgende år (f.eks. 2024 og 2025) nu også anvende et godkendt digitalt bogføringsprogram og have deres bogføringsprocedurer beskrevet.
Omfattet af kravene fra 1. januar 2026 er enkeltmandsvirksomheder, interessentskaber (I/S) og visse foreninger.
Er du ikke allerede i mål bør du komme dette hurtigst muligt. Du kan se oversigten over godkendte systemer her: Fortegnelse over registrerede bogføringssystemer | erhvervsstyrelsen.dk